Fernanda Durán
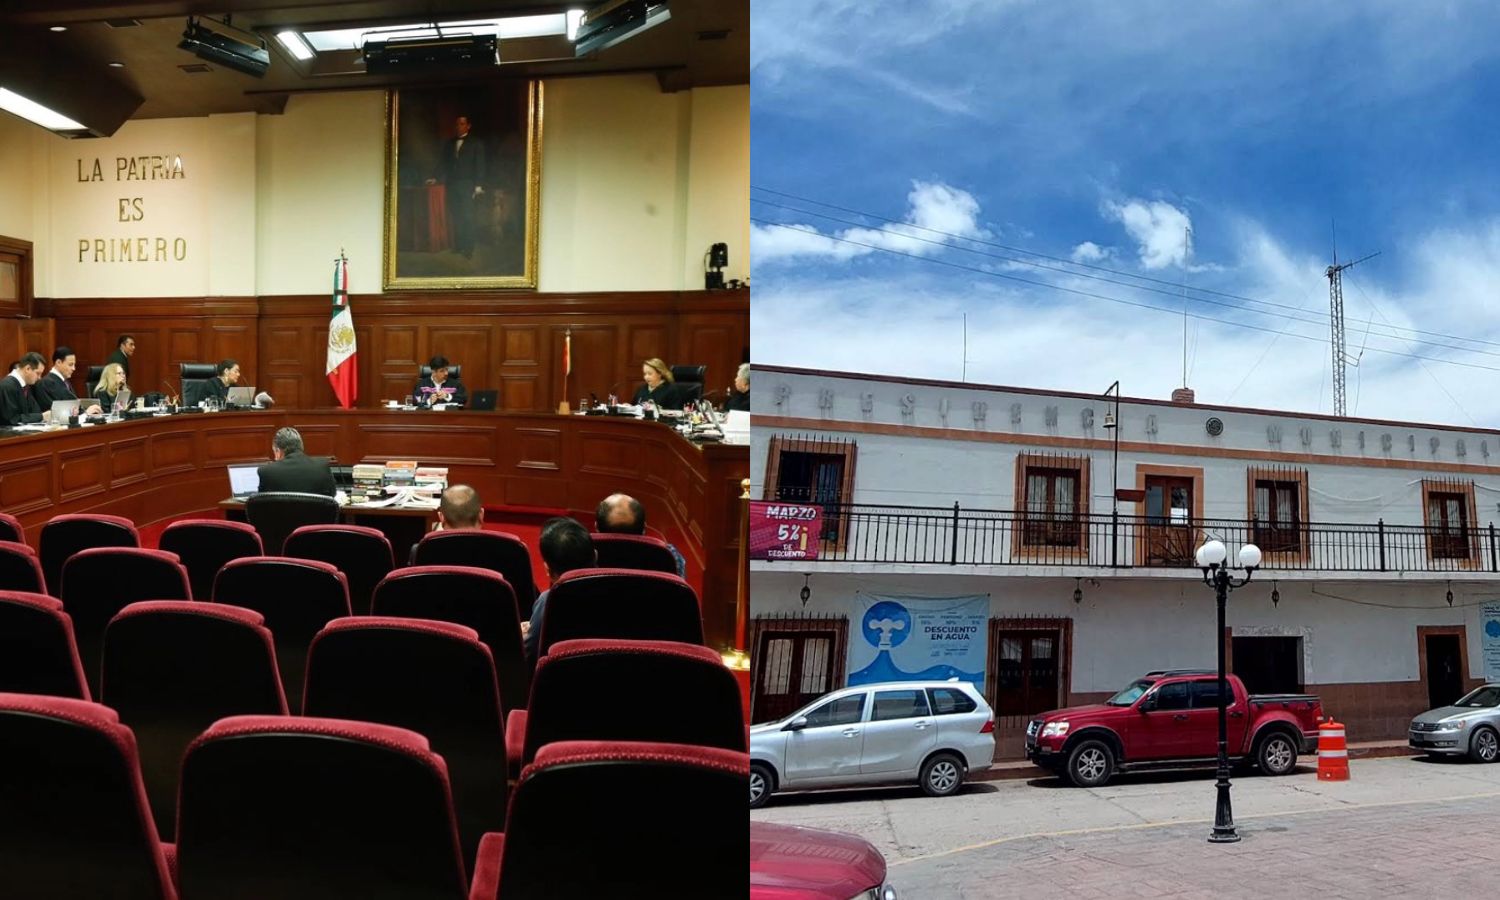
La Suprema Corte de Justicia de la Nación (SCJN) declaró inconstitucionales diversos cobros establecidos por el municipio de Zaragoza para autorizar obras relacionadas con infraestructura eléctrica y ferroviaria, incluidos aquellos que el Congreso del Estado mantuvo en la Ley de Ingresos 2026 pese a una impugnación anterior del Gobierno Federal y cuyo monto aumentó de 200 a 600 Unidades de Medida y Actualización (UMA).
La resolución corresponde a la controversia constitucional 178/2026, promovida por el Poder Ejecutivo Federal contra los poderes Legislativo y Ejecutivo de San Luis Potosí. Fue aprobada por el Pleno de la Corte el 4 de agosto de 2026 y publicada en una edición extraordinaria del Periódico Oficial del Estado este miércoles 14 de octubre.
A diferencia de la controversia constitucional 66/2025, relacionada con la Ley de Ingresos del ejercicio anterior, que se perfilaba para concluir sin un pronunciamiento sobre la constitucionalidad del cobro debido al vencimiento de su vigencia, en esta ocasión la Corte sí estudió el fondo del asunto y determinó que el municipio invadió facultades reservadas a la Federación.
La sentencia, elaborada bajo la ponencia de la ministra Yasmín Esquivel Mossa, declaró inválidas las disposiciones del artículo 24, fracción I, inciso k) que permitían cobrar por licencias de uso de suelo para actividades constructivas relacionadas con subestaciones eléctricas, transformadores, electricidad, vías de ferrocarril, instalaciones generadoras de energía y líneas de alta tensión.
Además, la Corte extendió la invalidez a los conceptos de termoeléctricas y torres o mástiles, incluidos postes y otras estructuras, al considerar que también estaban relacionados con las actividades reguladas exclusivamente por la Federación.
El cobro formaba parte del apartado de instalaciones especiales e infraestructura de la Ley de Ingresos municipal, que establecía una tarifa de 600 UMA, es decir 70 mil 386 pesos, para diversos tipos de construcciones. Durante 2025, esa misma categoría contemplaba un pago de 200 UMA, por lo que el incremento aprobado para 2026 representó un aumento del 200 por ciento, equivalente a triplicar la tarifa.
La controversia fue presentada el 16 de febrero por la Consejería Jurídica del Ejecutivo Federal, que argumentó que los municipios no pueden imponer cargas económicas específicas sobre infraestructura destinada a la generación, transmisión o distribución de electricidad, ni sobre vías ferroviarias, debido a que estas materias corresponden al ámbito federal.
En su defensa, el Congreso del Estado sostuvo que los pagos no gravaban directamente las actividades energéticas o ferroviarias, sino que correspondían a servicios administrativos municipales relacionados con licencias de uso de suelo, desarrollo urbano y construcción.
El Poder Ejecutivo estatal presentó argumentos similares, al señalar que debía distinguirse entre la regulación de actividades estratégicas, competencia de la Federación, y el control territorial que corresponde a los ayuntamientos.
Sin embargo, la Suprema Corte consideró fundados los argumentos federales. Aunque reconoció las atribuciones municipales para regular el uso de suelo y otorgar licencias de construcción, determinó que estas facultades no son absolutas y no pueden utilizarse para imponer cobros específicos sobre infraestructura cuya regulación corresponde a la Federación.
La eliminación de estos conceptos no quedó sujeta a un plazo adicional de cumplimiento, sino a la notificación formal de los puntos resolutivos al Congreso del Estado y al Ayuntamiento. Por tanto, una vez realizada esa notificación, las disposiciones señaladas dejaron de tener validez jurídica y el municipio de Zaragoza ya no puede utilizarlas como fundamento para exigir los cobros correspondientes.
Aunque la sentencia establece el momento a partir del cual surte efectos la invalidez, no fija un plazo para que el Congreso reforme la ley, ni ordena expresamente la devolución de pagos realizados antes de la resolución.
El antecedente: un cobro que se mantuvo pese a la primera impugnación
El conflicto comenzó con la Ley de Ingresos de Zaragoza para 2025, cuando el Gobierno Federal promovió la controversia constitucional 66/2025 contra los cobros relacionados con vías de ferrocarril, instalaciones generadoras de energía y depósitos de explosivos.
Sin embargo, al concluir la vigencia anual de esa legislación, el proyecto de resolución correspondiente planteó sobreseer el asunto sin determinar si los conceptos impugnados eran constitucionales.
La nueva impugnación federal permitió que la Suprema Corte estableciera que las facultades municipales para autorizar construcciones y regular el uso de suelo deben ejercerse sin invadir las competencias federales sobre infraestructura eléctrica y ferroviaria.
La sentencia constituye un antecedente para la revisión de las disposiciones que el municipio pretenda incluir en su Ley de Ingresos de 2027.
No obstante, el inciso correspondiente a instalaciones especiales e infraestructura de la Ley de Ingresos de Zaragoza para 2026 conserva la tarifa de 600 UMA para conceptos no invalidados, entre ellos acueductos, plantas de tratamiento, potabilizadoras, tanques de almacenamiento de agua, redes de agua potable y drenaje, carreteras, canales, cementerios, crematorios, gasoductos, instalaciones militares y depósitos de desechos industriales.
También permanece contemplado el cobro por depósitos de explosivos, que había sido impugnado por el Gobierno Federal en la controversia de 2025, pero que no fue incluido en la nueva demanda ni analizado en la sentencia de 2026.