Desiree Madrid
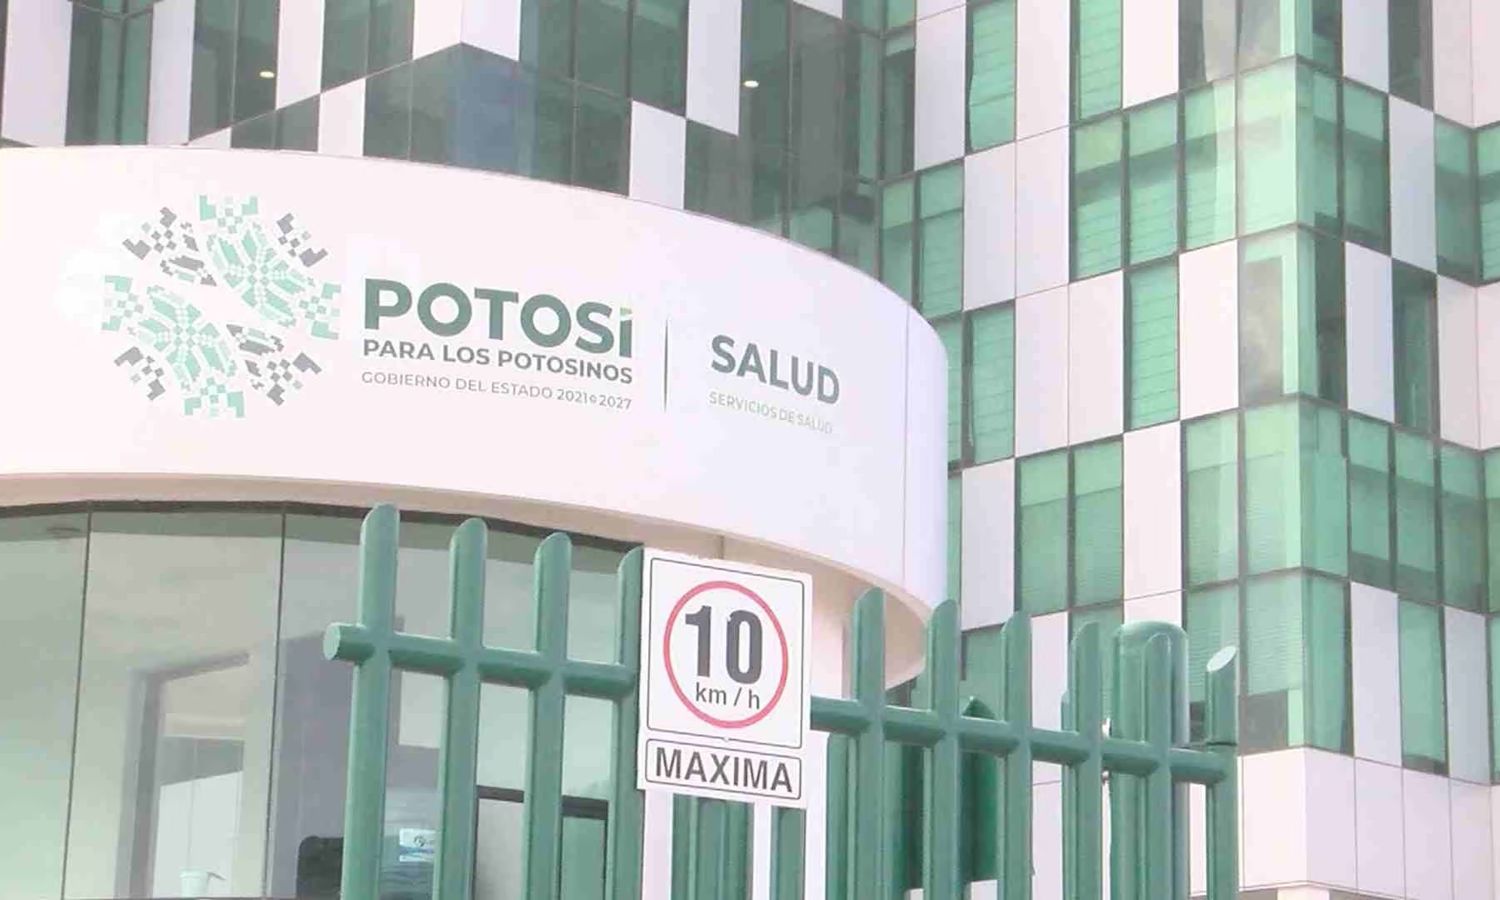
La Auditoría Superior de la Federación (ASF) identificó irregularidades administrativas en el manejo de los recursos federales destinados a los servicios de salud de San Luis Potosí durante 2025, entre ellas el uso de cuentas bancarias que no fueron únicas ni específicas, retrasos en las aportaciones estatales y falta de acreditación inicial del pago de retenciones del Impuesto Sobre la Renta (ISR). Los señalamientos quedaron asentados en la auditoría 1757 de la Cuenta Pública 2025, aunque la entidad fiscalizada presentó documentación para solventar las observaciones antes de la emisión del informe.
La revisión comprendió recursos por 2 mil 508 millones 875 mil 449 pesos, provenientes del Fondo de Aportaciones para los Servicios de Salud (FASSA), el Programa de Atención a la Salud y Medicamentos Gratuitos para la Población sin Seguridad Social Laboral (U013) y el Convenio SaNAS. La ASF auditó una muestra de 2 mil 122 millones 163 mil 820 pesos, equivalente al 84.6 por ciento del universo seleccionado, y revisó tanto a la Secretaría de Finanzas como a los Servicios de Salud de San Luis Potosí.
Entre los señalamientos, la ASF encontró que se utilizaron dos cuentas bancarias para recibir los recursos del FASSA y una para el programa U013 que no fueron únicas ni específicas, debido a que desde ellas se transfirieron recursos a otras cuentas de los Servicios de Salud para el pago de nóminas y sus retenciones.
También indicó que no se presentó evidencia de la notificación de algunas cuentas al IMSS-Bienestar y que tampoco se acreditó el envío de documentación sobre la apertura de una cuenta del convenio SaNAS a la Secretaría de Salud federal. Por estos hechos, la Contraloría General del Estado inició un procedimiento para determinar posibles responsabilidades administrativas, identificado con el expediente CGE/DIAEP/EIA-203/2026.
La auditoría también documentó que, aunque el Gobierno estatal entregó la totalidad de las aportaciones solidarias estatales acordadas para el programa U013, las correspondientes al segundo, tercer y cuarto trimestres se transfirieron después de las fechas establecidas. Además, la Secretaría de Finanzas remitió con retrasos de entre cuatro y 38 días naturales algunos recibos oficiales de recepción de recursos del FASSA a la Secretaría de Hacienda y Crédito Público; para el periodo de agosto a noviembre de 2025 no presentó evidencia del envío de esos comprobantes.
Otro de los puntos observados fue la falta de acreditación inicial del entero de 220 millones 554 mil 213 pesos por concepto de ISR retenido de las nóminas financiadas con recursos del FASSA y del programa U013. Sin embargo, durante la auditoría, los Servicios de Salud entregaron pólizas contables, transferencias bancarias y recibos electrónicos de contribuciones federales con los que acreditaron el pago de ese monto al Servicio de Administración Tributaria (SAT), por lo que la ASF dio por solventada la observación.
En materia de reintegros, el informe señaló que recursos no comprometidos ni devengados del convenio SaNAS fueron devueltos a la Tesorería de la Federación fuera de los plazos establecidos. De los 13 millones 288 mil 766 pesos que no habían sido comprometidos ni devengados al cierre de 2025, 8 millones 646 mil 51 pesos se reintegraron dentro del plazo y 4 millones 642 mil 714 pesos fuera de él. La ASF también documentó reintegros extemporáneos de recursos del programa U013, sin que ello significara que el monto señalado permaneciera pendiente de devolución.
La revisión incluyó otros aspectos, como diferencias en los registros contables de insumos federales entregados en especie y la contratación de personal eventual. En este último caso, la ASF observó inicialmente que 28 trabajadores tenían contratos en los que se señalaban funciones administrativas, no permitidas con recursos del programa U013; no obstante, el Gobierno estatal entregó documentación para justificar que correspondían a categorías autorizadas y la observación fue solventada. También se detectó una diferencia entre los montos reportados como pagados del programa U013 y los registrados en los estados analíticos del presupuesto al cierre de 2025.
La ASF informó que determinó 28 resultados: en 16 no encontró irregularidades y los otros 12 fueron solventados por la entidad fiscalizada antes de la emisión del informe. Asimismo, reportó que el Gobierno estatal efectuó reintegros por 32 mil 941 pesos a la Tesorería de la Federación. Aunque los señalamientos fueron atendidos durante el proceso de fiscalización, el documento deja constancia de los incumplimientos administrativos y de las inconsistencias que la autoridad auditora identificó en la gestión de los recursos destinados a salud.